


Lei Complementar Estadual nº 577/2026 estabelece redução de 50% para determinadas faixas de doações realizadas entre dezembro de 2026 e maio de 2027, com possibilidade de desconto adicional para pagamento à vista.
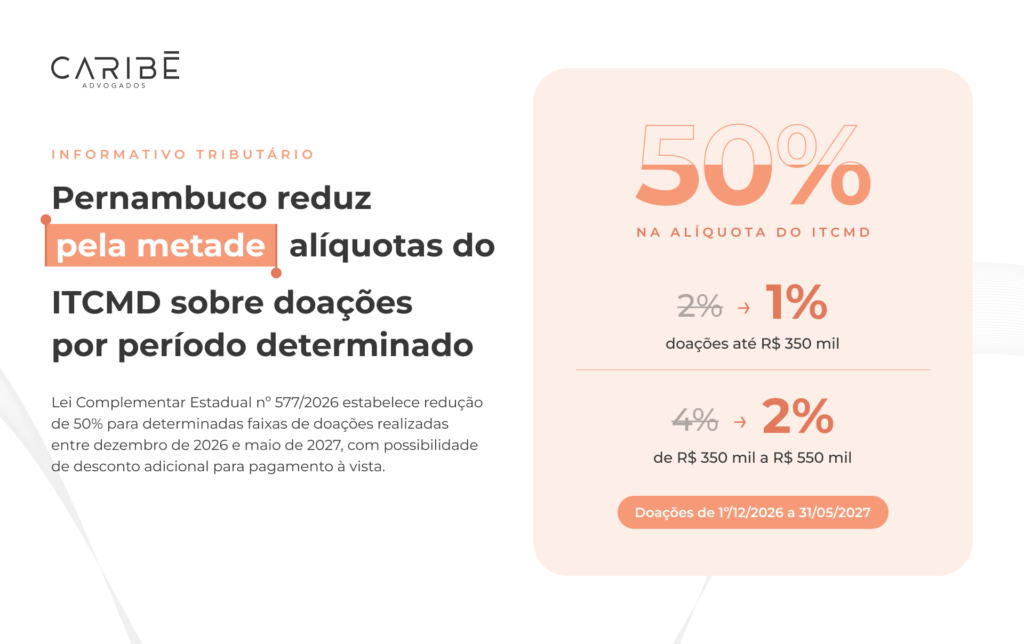
A Lei Complementar Estadual nº 577/2026, publicada em 29 de outubro de 2026, alterou o PERC 2026 e instituiu um benefício temporário para contribuintes que realizarem doações em Pernambuco.
- 50%
- De redução nas alíquotas de 2% e 4% sobre doações
- 31/05/2027
- Fim do período, iniciado em 1º de dezembro de 2026
- 10%
- De desconto adicional no pagamento à vista
A medida reduz em 50% as alíquotas do Imposto sobre Transmissão Causa Mortis e Doação (ITCMD) aplicáveis às doações enquadradas nas faixas originalmente tributadas em 2% e 4%.
O benefício contempla doações realizadas entre 1º de dezembro de 2026 e 31 de maio de 2027, desde que observados os requisitos e prazos estabelecidos pela legislação.
Redução das alíquotas do ITCMD
Com a alteração legislativa, as doações enquadradas nas faixas contempladas passam a ter as seguintes alíquotas:
-
Doações Até R$ 350.000,002% 1%
-
Doações De R$ 350.000,01 até R$ 550.000,004% 2%
Atenção A redução alcança exclusivamente essas duas faixas. Doações sujeitas às alíquotas de 6% e 8% não estão contempladas.
Pagamento à vista ou parcelado
Além da redução das alíquotas, a legislação estabelece condições específicas para o recolhimento do imposto.
10%
Pagamento à vista
O contribuinte poderá obter um desconto adicional de 10% sobre o valor do ITCMD já reduzido.
10x
Pagamento parcelado
Também será possível realizar o pagamento em até 10 parcelas mensais, com atualização monetária e incidência de juros sobre o saldo.
O pagamento integral, nos casos de recolhimento à vista, ou da primeira parcela, na modalidade parcelada, deverá ocorrer até o respectivo vencimento.
O descumprimento do prazo de pagamento implica o recálculo do imposto pelas alíquotas normais, com a incidência dos acréscimos legais.
Requisitos para utilização do benefício
A aplicação das alíquotas reduzidas depende do cumprimento de condições previstas na Lei Complementar Estadual nº 577/2026.
-
Entrega da DCMD
O contribuinte deverá transmitir à Secretaria da Fazenda de Pernambuco (SEFAZ-PE), até 31 de maio de 2027, a Declaração de Causa Mortis e Doação (DCMD), contendo a discriminação dos bens e direitos envolvidos.
-
Atendimento às exigências fiscais
Também será necessário atender às exigências formuladas pela SEFAZ-PE durante o processo de lançamento no prazo de até 30 dias, contados da respectiva intimação.
-
Renúncia à revisão
Outra condição estabelecida é a renúncia ao pedido de revisão da reavaliação dos bens.
O cumprimento desses requisitos é fundamental para a aplicação e manutenção do benefício tributário.
Benefício não se aplica às heranças
Embora o ITCMD incida tanto sobre doações quanto sobre transmissões decorrentes de falecimento, a redução prevista na nova legislação alcança somente as doações.
Dessa forma, as transmissões causa mortis, relacionadas às heranças, permanecem fora do benefício.
Da mesma maneira, não são contempladas as doações enquadradas nas faixas de tributação de 6% e 8%.
Contemplado
- Doações nas faixas de 2% e 4%
- Realizadas entre 1º/12/2026 e 31/05/2027
Fora do benefício
- Transmissões causa mortis (heranças)
- Doações nas faixas de 6% e 8%
Reflexos para o planejamento patrimonial e sucessório
A redução temporária das alíquotas do ITCMD pode representar uma oportunidade para contribuintes que pretendem realizar doações como parte de estratégias de organização patrimonial e planejamento sucessório.
Entretanto, a utilização do benefício exige atenção aos limites de valores, às formalidades perante a SEFAZ-PE e aos prazos previstos na legislação.
A avaliação das características de cada operação é essencial para identificar o enquadramento tributário e verificar o atendimento às condições necessárias.
Caribé Advogados. O Seu Escritório.

